Od 24. septembra 2026 bo pri obravnavi vlog za izdajo potrdila A1 za državljane tretjih držav veljala dopolnjena kontrola. Potrdilo A1 bo mogoče izdati le, če ima delavec ali samozaposlena oseba veljavno dovoljenje za prebivanje in delo oz. drugo ustrezno dovoljenje za celotno obdobje čezmejnega opravljanja storitev.
Podjetjem in samozaposlenim, ki prek portala SPOT vlagajo vloge za izdajo potrdila A1, priporočamo, da pred oddajo vloge preverijo veljavnost dovoljenj svojih delavcev oz. lastnega dovoljenja ter obdobje čezmejnega opravljanja storitev uskladijo z obdobjem njegove veljavnosti. Tako se bodo izognili zavrnitvi vloge in morebitnim zapletom pri opravljanju storitev v drugih državah članicah EU.
Slovenski podjetniški sklad (SPS) objavlja javni razpis P7-2 2026 – Mikrokrediti 2026, v okviru katerega bo mikro, malim in srednje velikim podjetjem na voljo skupno 10 milijonov evrov ugodnih mikrokreditov. Podjetjem bo omogočil enostaven in hiter dostop do financiranja za podporo njihovemu poslovanju, investicijam in zagotavljanju likvidnosti.
S tem razpisom, ki se financira iz sredstev Sklada skladov SID banke, izvajalska institucija ministrstva SPS nadaljuje z izvajanjem razpisov iz mikrokreditne sheme. Cilj razpisa je spodbuditi razvoj podjetij, omogočiti financiranje njihovih projektov in poslovnih procesov ter prispevati k ohranjanju in ustvarjanju delovnih mest v gospodarstvu.
Namen in upravičeni stroški
Podjetja lahko pridobijo mikrokredite v višini od 5000 do 25.000 evrov, ki jih lahko namenijo za nakup nove opreme, pridobitev patentov, licenc in drugih pravic ali za financiranje obratnih sredstev, kot so stroški materiala, storitev in dela. Kredit lahko krije do 100 odstotkov upravičenih stroškov projekta, kar podjetjem omogoča celovito financiranje načrtovanih aktivnosti.
Kdo lahko kandidira?
Do sredstev so upravičena mikro, mala in srednje velika podjetja s sedežem v Republiki Sloveniji, ki imajo najmanj enega zaposlenega, poslujejo vsaj od začetka leta 2025 ter delujejo v Kohezijski regiji Vzhodne ali Zahodne Slovenije.
Ugodni kreditni pogoji
Mikrokrediti so zasnovani kot ugoden finančni instrument, saj omogočajo ročnost od 2 do 5 let ter moratorij na odplačilo glavnice od 1 do 6 mesecev, z možnostjo podaljšanja. Obrestna mera znaša 37,5 odstotka šestmesečnega EURIBOR-ja s fiksnim pribitkom 0,8 odstotka, pri čemer kreditojemalci ne plačujejo stroškov odobritve ali vodenja kredita.
Digitalizirana oddaja vlog in rok prijave
Vloge podjetja oddajo elektronsko preko ePortala SPSa, rok za oddajo pa je 29. maj 2026 do 14. ure. Postopek prijave je digitaliziran in poenostavljen, zato lahko podjetja vlogo pripravijo samostojno, odločitev o odobritvi sredstev pa bo predvidoma sprejeta v roku do 45 dni po oddaji popolne vloge.
Rezultati že zaključenih razpisov iz kreditne linije v letu 2026
SPS je v letu 2026 že objavil dva javna razpisa iz mikrokreditne linije, in sicer mikrokredite za mikro in mala podjetja (razpis P7 2026) ter kredite za obmejna problemska območja (razpis P7R 2026) v pristojnosti Ministrstva za koheziji in regionalni razvoj, ki sta že zaprta.
V okviru razpisa P7 2026 je bilo odobrenih 414 vlog v skupni višini 10 milijonov evrov, medtem ko je bil razpis P7R 2026 zaradi izjemno velikega povpraševanja zaprt že po prvem prijavnem roku. Na slednjem je SPS prejel več kot 410 vlog, pri čemer je skupna zaprošena vrednost kreditov presegla 20,8 milijona evrov glede na razpoložljivo kvoto 10 milijonov evrov.
S takšnimi finančnimi instrumenti država še naprej aktivno prispeva k zagotavljanju likvidnega in stabilnega poslovanja slovenskih podjetij.
Zakon o dodatnih interventnih ukrepih na področju zdravstva (ZDIUPZ), ki je začel veljati 1. januarja letos, je prinesel novosti glede bolniških odsotnosti, ki predvidevajo pisna navodila o ravnanju in tudi sankcije ob njihovi kršitvi. Pisna navodila, s katerimi morajo biti seznanjeni zavarovanci in njihovi delodajalci, zdaj predvidevajo 7 režimov gibanja, ki se razlikujejo glede na območje, kjer se zavarovanec oz. pacient lahko giblje, in glede na aktivnosti, ki jih lahko izvaja. Odločanje o odhodu v tujino je po novem zgolj v pristojnosti ZZZS.
Predvideni režimi gibanja:
Počitek na domu
Počitek na domu z nujnimi izhodi v kraju prebivališča
Dovoljeno gibanje v kraju prebivališča
Dovoljeno gibanje v kraju in izven kraja prebivališča
Nega
Izolacija
Odhod v tujino – odobri le ZZZS
Režim gibanja se določi ob začetku začasne zadržanosti od dela in ob morebitni spremembi navodil o ravnanju. Režim gibanja opredeli zdravnik, ki odloča o začasni zadržanosti od dela. To je lahko osebni zdravnik ali imenovani zdravnik oz. zdravstvena komisija.
S sprejetimi režimi gibanja je storjen prvi korak, ki zdravnikom po celi Sloveniji omogoča določanje poenotenih režimov in seznanitev zavarovancev z njimi. V naslednjem koraku, ko bo vzpostavljena še tehnična rešitev, bo režim gibanja z odprtjem bolniškega staleža in določitvijo režima avtomatično sporočen tako zavarovancem (na zVEM, po e-pošti) kot delodajalcem (na SPOT sistem). Zavarovanec danes navodila lahko prejme po e-pošti, ali na zVEM oz. mora sam pridobiti navodila od zdravnika (prek portala za paciente, kot natisnjen dokument v roke), delodajalcem pa se režim gibanja oz. navodilo o ravnanju za zdaj posreduje le na podlagi zahteve.
Bolniška odsotnost je namenjena zdravljenju in čim hitrejši vrnitvi na delo. Zato mora zavarovanec upoštevati navodila zdravnika in predpisani režim gibanja. Posledice kršenja navodil o ravnanju pa pomenijo v primeru ugotovljene prve kršitve zabeleženje te kršitve (odločba ZZZS) in ob ponovni kršitvi v petih letih tudi odvzem neto nadomestila plače. Če je ugotovljeno opravljanje pridobitnega dela, pa gre za takojšen odvzem oz. izgubo neto nadomestila plače od dneva kršitve do konca bolniškega staleža (največ 30 dni).
Pojasnilo FURS št. 0920-1838/2026-2, z dne 20. 03. 2026
Na nas se obračate z vprašanjem o davčni obravnavi odsvojitve finančne naložbe, ki je bila v preteklosti slabljena, odhodki, ki so bremenili poslovni izid pa so bili na podlagi 22. člena Zakona o davku od dohodkov pravnih oseb – ZDDPO-2 iz davčne osnove izvzeti. Primer je opisan v nadaljevanju:
Družba A ima pripoznano finančno naložbo (v nadaljevanju: FN) v odvisno družbo B. Nabavna vrednost FN je znašala 100 denarnih enot (v nadaljevanju: DE). V preteklih obdobjih je družba A izvedla slabitve FN v skupnem znesku 40 DE. Knjigovodska vrednost FN tako trenutno znaša 60 DE. Slabitve so bile v obračunu DDPO davčno nepriznane v skladu z 22. členom ZDDPO-2. Družba bo FN naložbo prodala za 110 DE, torej za vrednost, ki presega tako knjigovodsko vrednost, kot tudi prvotno nabavno vrednost. Ob prodaji bodo izpolnjeni pogoji glede višine in trajanja udeležbe ter zaposlovanja iz 25. člena ZDDPO-2. V nadaljevanju vam odgovarjamo.
Prihodki, ki jih doseže družba z odsvojitvijo, do višine preteklega popravka vrednosti FN predstavljajo prihodke iz odprave slabitev, ki davčno niso bile priznane, zato jih družba izvzame iz davčne osnove na podlagi drugega odstavka 22. člena.
Iz opisanega primera izhaja, da je družba v preteklih obdobjih na podlagi oslabljenosti FN izvedla slabitve, tako nastale odhodke, ki so zniževali poslovni izid, pa je v skladu z prvim odstavkom 22. člena ZDDPO-2, kot davčno nepriznane, izvzela iz davčne osnove. V tekočem davčnem obdobju bo družba FN prodala in pri tem realizirala ceno, ki presega tako knjigovodsko vrednost, kot tudi prvotno nabavno vrednost. Iz prodajne cene izhaja, da vsaj v tekočem obdobju FN naložba očitno ni oslabljena. Njen popravek vrednosti tako ne odraža pravilnega oziroma resničnega stanja in bo najkasneje ob odsvojitvi odpravljen.
Ob odsvojitvi FN se odpravi njeno pripoznanje v poslovnih knjigah, razlika med prodajno ceno in knjigovodsko vrednostjo pa se pripozna v poslovnem izidu kot prevrednotevalni finančni prihodek ali odhodek. Pri davčni obravnavi je treba ugotoviti, kolikšen del prihodkov ob odsvojitvi je posledica preteklih davčno nepriznanih odhodkov iz naslova slabitev. Z vidika davčne obravnave oziroma davčnih vrednosti torej prihodki, nastali ob odpravi popravka vrednosti, predstavljajo prihodke, ki izvirajo iz v preteklosti davčno nepriznanih odhodkov, nastalih zaradi slabitev FN. Zavezanec bo tako prihodke ob odsvojitvi v skupni vrednosti 50 DE (110 DE – 60 DE) v delu v katerem izvirajo iz popravka vrednosti FN, to je v znesku 40 DE izvzel iz davčne osnove v polju 2.4 davčnega obračuna, kot to določa drugi odstavek 22. člena ZDDPO-2.
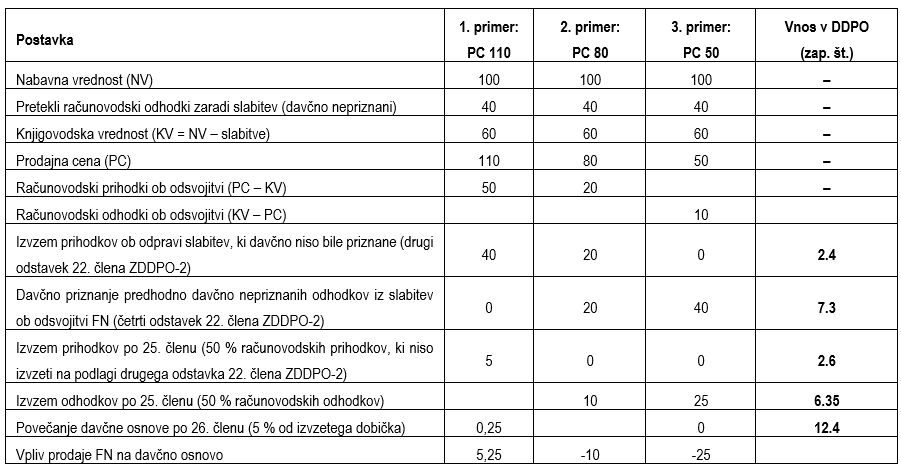
Ker se v konkretnem primeru celoten pretekli popravek vrednosti (40 DE) davčno “poravna” preko izvzema prihodkov iz odprave oslabitve (DDPO 2.4), se ob odsvojitvi v zvezi z istimi slabitvami ne uveljavlja dodatnega priznavanja odhodkov po četrtem odstavku 22. člena ZDDPO-2 (DDPO 7.3 ). V primerih, ko prodajna cena ne doseže nabavne vrednosti, bi se del preteklih davčno nepriznanih slabitev, ki ni bil zajet z izvzemom prihodkov po drugem odstavku 22. člena, priznal kot davčni odhodek ob odsvojitvi po četrtem odstavku 22. člena in bi se izkazal v polju 7.3 (glej numerične primere v tabeli spodaj).
Prihodke v višini 10 DE, ki izvirajo iz presežka prodajne cene nad nabavno vrednostjo FN bo zavezanec, ob izpolnjevanju pogojev obravnaval po prvem odstavku 25. člena ZDDPO-2. To pomeni, da bo v primeru, da izpolnjuje pogoje glede višine in trajanja udeležbe ter zaposlovanja, v polju 2.6 izvzel 5 DE prihodkov. Posledično bo moral za 0,25 DE povečati davčno osnovo v polju 12.4, to je za znesek (pavšalnih) odhodkov, ki se v skladu s 26. členom ZDDPO-2 smatrajo, da se nanašajo na udeležbo v kapitalu družbe B.
Kot izhaja iz navedenega, se davčni dobiček iz odsvojitve za namene uporabe 25. člena ZDDPO-2 v primeru predhodno davčno nepriznanih slabitev ne določa zgolj kot razlika med prodajno ceno in knjigovodsko vrednostjo v obdobju odsvojitve. Pri prodaji je treba računovodski učinek razmejiti na (i) prihodke iz odprave slabitev do višine preteklega popravka vrednosti, ki davčno niso bili priznani, in se zato izvzamejo iz davčne osnove na podlagi drugega odstavka 22. člena ZDDPO-2, ter (ii) preostali dobiček iz odsvojitve, ki predstavlja razliko med prodajno ceno in nabavno vrednostjo FN (po upoštevanju odprave slabitev), in je relevanten za uporabo 25. člena ZDDPO-2 (ob izpolnjevanju pogojev).
V vašem primeru računovodski dobiček 50 DE (110 – 60) vsebuje 40 DE prihodkov iz odprave slabitev (do višine preteklega popravka vrednosti), ki se na podlagi drugega odstavka 22. člena ZDDPO-2 izvzamejo iz davčne osnove, ter 10 DE preostalega dobička iz odsvojitve (110 – 100), ki predstavlja davčno upoštevni dobiček za presojo in uveljavljanje izvzema po 25. členu ZDDPO-2.
Za celovitost pojasnila pojasnjujemo davčno obravnavo tudi v primeru prodajne cene višje od knjigovodske vrednosti in nižje od nabavne vrednosti ter prodajne cene nižje od knjigovodske vrednosti.
Če bi bila prodajna cena nižja od nabavne vrednosti, vendar višja od knjigovodske vrednosti, bi bil ob odsvojitvi praviloma izkazan računovodski dobiček (zaradi predhodnih slabitev). Prihodki, ki po vsebini predstavlja odpravo predhodno davčno nepriznanega popravka vrednosti, se izvzamejo iz davčne osnove na podlagi drugega odstavka 22. člena ZDDPO-2. Hkrati pa se po četrtem odstavku 22. člena ZDDPO-2 davčno priznajo predhodno davčno nepriznani odhodki v višini razlike med celotnimi odhodki zaradi pretekle slabitve FN in izvzetimi prihodki, ki so posledica odhodkov zaradi pretekle slabitve FN. Ti v času odsvojitve priznani davčni odhodki so, ob izpolnjevanju pogojev, predmet izvzema 50% izgube na podlagi 25. člena ZDDPO-2.
Če bi bila prodajna cena nižja od knjigovodski vrednosti, bi se ob odsvojitvi FN naložbe na podlagi četrtega odstavka 22. člena ZDDPO-2 v celoti priznali preteklo davčno nepriznani odhodki iz slabitev FN. Ti v času odsvojitve priznani davčni odhodki povečani za računovodske odhodke ob prodaji (razlika med KV in PC) pa so, ob izpolnjevanju pogojev, predmet izvzema 50% izgube na podlagi 25. člena ZDDPO-2.
Z namenom ponazoritve davčnih prilagoditev v davčnem obračunu v nadaljevanju podajamo tri primere, poleg primera, ki ga navajate v vprašanju še primera (2) s prodajno ceno (PC) 80 DE in 50 DE:
Tabela: Numerični primeri z navedbo zaporednih številk v DDPO obrazcu
Ministrstvo za gospodarstvo, turizem in šport in SID Banka namenjata gospodarstvu milijardo evrov posojil za spodbujanje investicij in pomoč za prebroditev kriznih razmer. S tem ukrepom bo Ministrstvo za gospodarstvo, turizem in šport v več letih prispevalo 270 milijonov evrov, SID banka pa bo dodala še 730 milijonov evrov, da bo podjetjem na voljo več sredstev.
Podpisana sporazuma o financiranju posojilnih skladov PS8 in PS9 v skupni vrednosti ene milijarde evrov sta namenjena spodbujanju investicij v gospodarstvu ter krepitvi obratnih sredstev podjetij v vseh fazah poslovanja. S tem je vlada vzpostavila nov, stalno pripravljen mehanizem, ki bo podjetjem omogočal hiter dostop do posojil tudi v času kriz in drugih nepredvidljivih okoliščin zunaj nadzora posameznih podjetij na eni strani ter spodbudo za investiranje podjetij na drugi strani. Posojila SID banke bodo tako na voljo že prihodnji mesec.
Sporazuma sta rezultat usklajevanj sprememb zakonodaje med številnimi deležniki znotraj državne uprave in gospodarstva in predstavljata lep primer oblikovanja učinkovitega finančnega mehanizma za podporo gospodarstvu
Matjaž Han, minister za gospodarstvo, turizem in šport: »Milijarda evrov podpore in pomoči gospodarstvu prihaja v pravem trenutku, da gospodarstvu na eni strani pomagamo premostiti krizne šoke, na drugi strani pa spodbuditi nov investicijski cikel. Pri tem mislim tako na spodbujanje raziskav, razvoja in inovacij ter za sofinanciranje visokoproduktivnih naložb podjetij. Zaradi obsežnega prispevka države bodo podjetja prejela posojila pod ugodnimi pogoji, z moratoriji, ugodno obrestno mero in daljšimi ročnostmi. To je prava poteza v pravem trenutku, da slovensko gospodarstvo okrepimo za nove izzive s spodbudami za razvoj inovacij, za sprostitev investicij ter za likvidnostno razbremenitev podjetij.«
Borut Jamnik, predsednik uprave SID banke: »S sklenitvijo sporazumov SID banka skupaj z državo vzpostavlja stabilen in dolgoročen finančni mehanizem, ki bo podjetjem omogočil tako nujno likvidnostno podporo v kriznih okoliščinah kot tudi financiranje razvojnih, raziskovalnih in investicijskih projektov. S tem krepimo učinkovito porabo javnih sredstev ter podjetjem omogočamo zanesljiv dostop do ugodnega financiranja, ko ga najbolj potrebujejo. Ob tem bomo postali še pomembnejši soustvarjalec pri spodbujanju razumevanja in vrednotenja intelektualne lastnine, saj bo ta lahko služila kot oblika zavarovanja posojil, kar pomembno prispeva k temu, da znanje postaja vse bolj prepoznan in uporaben finančni kapital slovenskega gospodarstva.«
Posojilni sklad PS9 – za krizne situacije in nepredvidene okoliščine
Sklad PS9 zagotavlja posojila za hitro in ciljno financiranje podjetij v času obstoječih ali prihodnjih kriznih šokov doma ali v svetu. Podjetja lahko pridobijo ugodna posojila z daljšimi ročnostmi, moratorijem na odplačilo in ugodnejšo obrestno mero. Skupna vrednost sklada PS9 znaša 500 milijonov evrov – ministrstvo prispeva 150 milijonov, SID banka pa 350 milijonov evrov. Upravičena so podjetja vseh velikosti, pri čemer se v zavarovanje posojila lahko vzame tudi intelektualna lastnina, kar dodatno spodbuja njeno uporabo pri financiranju podjetniških aktivnosti.
Posojilni sklad PS8 – za naložbe in dvig konkurenčnosti
Sklad PS8 je usmerjen v financiranje naložb ter raziskav, razvoja in inovacij, ki dvigujejo konkurenčnost in produktivnost slovenskih podjetij, ter v krepitev njihovih obratnih sredstev. Ta usmeritev financiranja je ključna v obdobju, ko se je investicijska aktivnost opazno upočasnila. Podjetja lahko pridobijo posojila z daljšimi ročnostmi, moratoriji in ugodnimi obrestnimi merami. Skupni obseg sklada je 500 milijonov evrov – ministrstvo prispeva 120 milijonov, SID banka pa 380 milijonov evrov. Tudi tu bo možno zavarovanje posojil z intelektualno lastnino.